¿Has caído en alguna estafa en una plataforma de inversión?
Cuando llega la campaña de la Renta, la gran mayoría de los contribuyentes solo piensa en declarar ingresos: nóminas, alquileres o la venta de algún activo. Sin embargo, la Agencia Tributaria también contempla el lado oscuro de las finanzas: Las Estafas.
En los últimos años, hemos visto un aumento alarmante de las estafas financieras, desde el robo de criptomonedas mediante suplantación de identidad (phishing a plataformas como Ledger) hasta esquemas Ponzi. Desgraciadamente, los ciberdelincuentes ingenian cada vez métodos más sofisticados.
Si te has visto en la desafortunada situación de caer en una trampa de este tipo, te habrá surgido la gran pregunta: ¿Se pueden declarar las pérdidas sufridas por estafa en la Renta? La respuesta es sí, pero la clave está en saber cuándo y cómo puedes hacerlo según el criterio de la AEAT (Consulta INFORMA 147433).
Cuándo declarar la pérdida
Respecto a cuándo se pueden declarar debemos distinguir dos supuestos:
1. SÍ es posible identificar al autor de la estafa
Cuando el timador está localizado, Hacienda no considera que exista una pérdida patrimonial inmediata, sino la creación de un derecho de crédito frente al estafador (Artículo 14.2.k de la Ley del IRPF).
Sin concurso de acreedores (ej. quiebra de una plataforma): Podrás declarar la pérdida en el ejercicio en el que se cumpla un año desde el inicio del procedimiento judicial destinado a la ejecución del crédito, siempre que no se haya recuperado el dinero.
Con concurso de acreedores: Podrás incluir la pérdida en el año en que adquiera eficacia la quita establecida en un acuerdo de refinanciación o convenio judicial.
2. Si NO es posible identificar al autor de la estafa
Si te robaron criptomonedas, por ejemplo, y el hacker es totalmente anónimo, el importe defraudado constituye una pérdida patrimonial directa, ya que no existe un derecho de crédito contra alguien identificable.
En este caso, se declarará la pérdida en la declaración de la renta del año en el que sufriste el fraude (restando, si lo hubiera, el dinero percibido por un seguro).
La prueba es importante
Para declarar las pérdidas, es requisito indispensable que esté absolutamente justificada. Por imperativo legal, es obligatorio contar con pruebas, como la denuncia ante la Policía, teniendo que probar la pérdida, así como la cantidad concreta estafada. La valoración de la prueba corresponderá a los órganos de inspección y comprobación, como establece la Consulta Vinculante de la Dirección General de Tributos V1828-24.
¿Cómo compensar esta pérdida en tu IRPF?
Al no derivarse de la transmisión de un elemento patrimonial, esta pérdida se integra en la base general del impuesto. Esto significa que podrás compensarla de la siguiente manera:
Sin límite con ganancias patrimoniales no derivadas de transmisiones (como una subvención), si tras compensar te queda saldo negativo,
Hasta con el 25% de los rendimientos positivos que hayas declarado, tales como:
a) Rendimientos del trabajo (tu nómina).
b) Actividades económicas (si eres autónomo).
c) Capital inmobiliario (alquileres) y mobiliario (solo con los del art. 25.4 LIRPF).
d)Imputación de rentas.
Si tras esta compensación te queda un saldo negativo, podrás seguir compensándolo en los cuatro ejercicios siguientes.
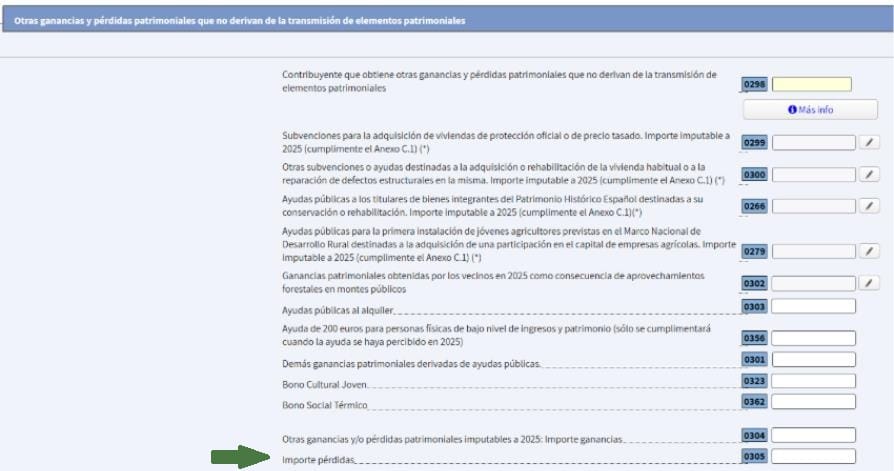
Como regla general, podrás incluir esta pérdida desgravable en la casilla 305 de tu declaración de la renta.
Tras leer este artículo, creo que te ha quedado clara la posibilidad de deducir esa pérdida por estafa y cómo desgravarla, pero
¿Vía declaración de la renta recuperarás todo lo que te han robado?
Te adelanto, que rotundamente no.
Para enseñártelo, te voy a poner dos supuestos, uno más simple y otro más complejo (porque ya sabes que en Tributicario no te dejamos solo con la teoría, aquí te enseñamos con ejemplos reales y siempre con el Renta web para que aprendas a hacerlo tú mismo). Vamos allá:
Lorena de 38 años de edad, soltera y sin hijos, que trabaja por cuenta ajena, tuvo el año pasado unos ingresos provenientes de su trabajo, de sus alquileres, así como de intereses y dividendos. Además, le estafaron en una plataforma de inversión 5.000 euros y tras poner denuncia policial no se ha podido identificar a la entidad que estaba detrás de esa plataforma.
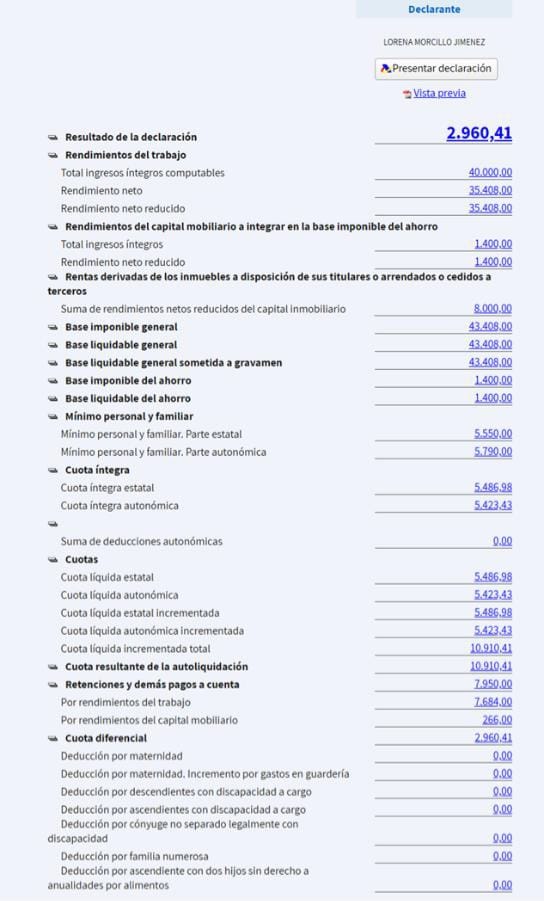
Si Lorena NO incluyera su pérdida patrimonial de 5.000 euros, el resultado de su declaración sería a ingresar 2.960,41 euros, como puedes ver en la siguiente imagen.
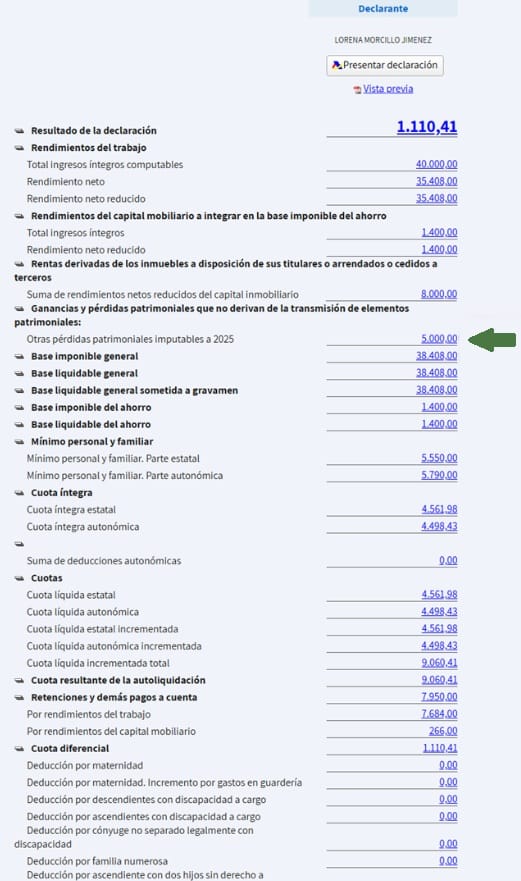
No obstante, si ella incluyera la pérdida de 5.000 euros que ha sufrido, su base imponible general sometida a gravamen pasaría de 43.408 € a 38.408 €, es decir, habría absorbido en su declaración todas las pérdidas sufridas porque el límite de compensación de pérdidas, como te he mencionado, es el 25% de su base imponible general, y en este caso es de 10.852 € (no te preocupes por este cálculo que lo hace solo el programa).
Como consecuencia, al introducir esa pérdida de 5.000 €, el resultado de su declaración sería a ingresar 1.110,41 €, es decir, hubiera recuperado vía declaración de la renta 1.850 euros (un 37 % de la pérdida sufrida), como puedes ver en la siguiente imagen.
Por otro lado, vamos al siguiente supuesto.
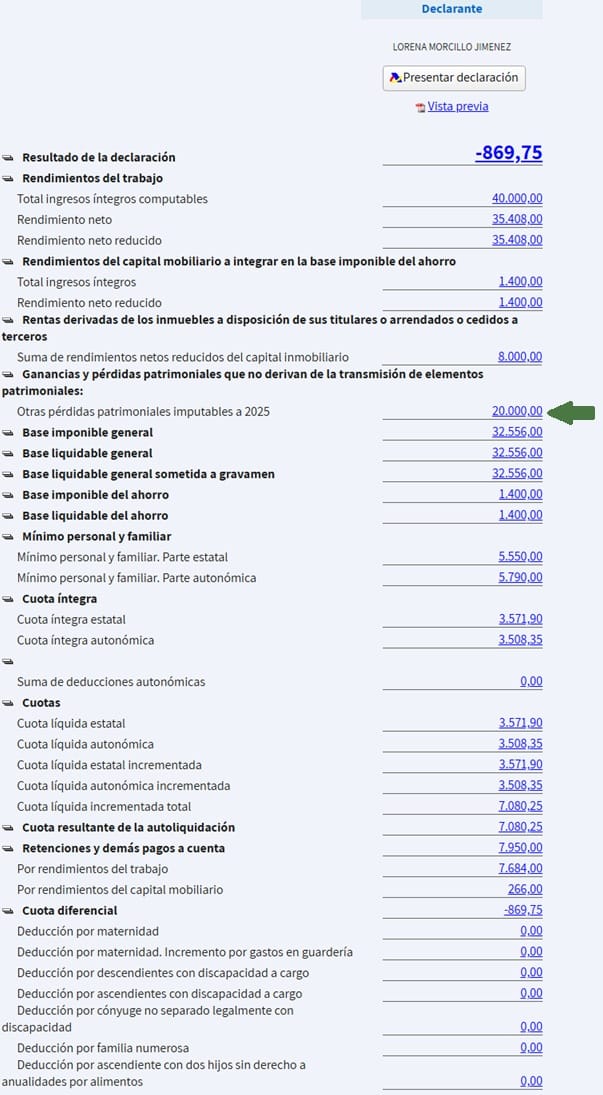
Si la pérdida de Lorena hubiera sido de 20.000 euros y ella la hubiera incluido en su declaración, el resultado de esta hubiera sido a devolver 869,75 €, recuperando de este modo 3.830,16 € (2.960,41 € que no tiene que ingresar tras incluir la pérdida, más 869,75 € que le devuelven por tener ingresado, a través de las retenciones, un mayor importe que su cuota íntegra).
Por tanto, recuperaría el 35,29 % de 10.852,00 € porque el importe que se hubiera compensado en la declaración es de 10.852,00 € (ese 25% máximo de la base imponible general que puede aplicarse para el año en que ha sufrido la pérdida). En la siguiente imagen puedes ver la compensación por un lado y el resultado de la declaración.
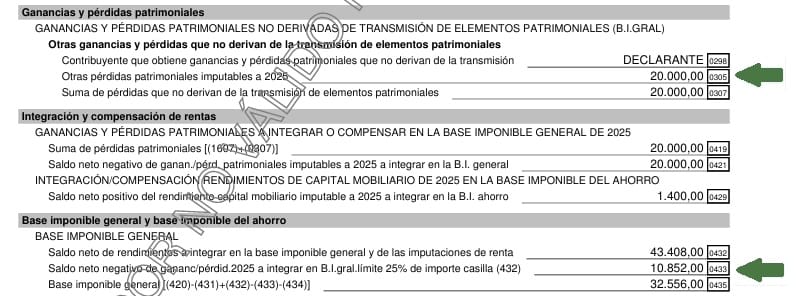
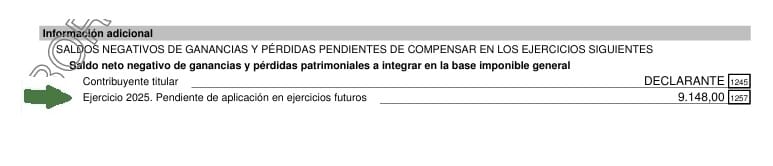
El resto pendiente de compensar, los 9.148,00 € (20.000,00 de pérdida -10.852,00 de pérdida ya aplicada en el año de la pérdida), podrá compensarlos en los 4 años siguientes.
El Renta Web ya lo “guarda” en su memoria y al año siguiente estas pérdidas pendientes te saldrán en los datos fiscales y deberían incorporarse solas a la declaración, si bien, estate atento y revísala antes de presentarla por si tuvieras que ponerlas manualmente.
Como hemos visto a través de los casos prácticos, sufrir una estafa es una experiencia dura y frustrante. Si bien es cierto que la declaración de la renta no te devolverá el 100% de lo que te han arrebatado —y que dependerá siempre de tu situación personal y el volumen de tus otros rendimientos y ganancias y pérdidas—, conocer la normativa fiscal marca una diferencia real.
No incluir esta pérdida en tu declaración supone renunciar a un derecho que Hacienda te otorga para compensar, en parte, el golpe financiero sufrido. Como has podido comprobar, saber aplicar estas pérdidas te permite reducir tu carga fiscal presente e incluso arrastrar ese saldo negativo para los próximos cuatro ejercicios. Es una forma de "recuperar" dinero que, de otra manera, habría salido de tu bolsillo hacia las arcas públicas.
En el complejo mundo de las inversiones, la prevención es siempre la primera línea de defensa, pero la estrategia fiscal es la segunda. Estar bien informado y documentar cada paso es la única forma de transformar una situación de impotencia en una gestión inteligente de tus derechos como contribuyente.
Si no te quieres perder más píldoras como esta
Únete a los inversores que ya tienen su fiscalidad bajo control.
Sin spam. Solo el antídoto correcto.