Cómo deducir el seguro de vida de tu hipoteca: Ahorra en tu IRPF
El Tribunal Económico-Administrativo Central (TEAC), en su resolución n.º 7082/2025, de 24 de junio de 2026, ha resuelto un recurso extraordinario de alzada para la unificación de criterio, creando doctrina vinculante para todos los órganos de la AEAT, en virtud de la cual se reconoce como gasto deducible, de los rendimientos del capital inmobiliario, el importe de las primas del seguro de vida que bonifican los tipos de interés de las hipotecas constituidas para la compra de inmuebles puestos en alquiler.
El fin de la incertidumbre fiscal
Durante años, la deducibilidad de estas primas ha sido una montaña rusa jurídica. Cuando era obligada la contratación del seguro de vida para la concesión de hipoteca se permitía deducir; más tarde, al prohibirse esta obligatoriedad, dejó de ser un gasto deducible según la consulta vinculante de la Dirección General de Tributos V2303-18 de 7 de agosto de 2018. Ahora, con la reciente resolución del TEAC, es deducible aunque se contrate solo para obtener bonificación en el tipo de interés del préstamo hipotecario.
Como consecuencia, con esta resolución no solo se garantiza el pago de la deuda si falleces —protegiendo el patrimonio familiar y evitando que tus herederos adquieran la carga hipotecaria—, sino que puedes deducirte la prima abonada al banco y beneficiarte de un tipo de interés más competitivo, ahorrándote cientos de euros.
El argumento final del TEAC es claro: el legislador permite deducir los intereses de los capitales ajenos invertidos, por lo que no es coherente negar la deducibilidad de la prima del seguro que conlleva una bonificación de esos mismos intereses. La capacidad económica del inversor se ve mermada por el gasto financiero, pero también por el desembolso de estas primas.
Calificación y gestión del gasto
El seguro de vida que bonifica la hipoteca, se califica como "demás gastos de financiación", por lo que se incluirán junto con los intereses pagados en el ejercicio y no como gastos de primas de seguros como pudiera parecer.
Como es una novedad, es posible que el año que viene recibas una carta de la AEAT llamada "rectificativa calculada " invitándote a modificar la declaración por la discrepancia existente entre los intereses declarados y los intereses comunicados por tu entidad bancaria. No te preocupes, no tendrás que modificarla, solo tener localizado el justificante de pago del seguro que bonifica tu hipoteca para, en caso de comprobación, alegar que dicha discrepancia se debe a la inclusión del seguro de vida que bonifica la hipoteca y que éste es deducible junto con los intereses del préstamo conforme la resolución del TEAC aquí expuesta. No obstante, si lo prefieres, podrías presentar el justificante de pago del referido seguro por registro electrónico al presentar tu declaración para blindar tu expediente desde el primer día.
Ponlo en práctica: Así se hace en Renta Web
Ahora que ya conoces esta novedad tendrías que sentarte y hacer tus números para comprobar de tu propia mano qué ventaja fiscal tienes a causa de esta nueva resolución.
Pero, como ya sabes, en Tributicario no hablamos de oídas; nos gusta que veas cómo la fiscalidad trabaja para ti y para ello vamos a ver el caso real de Dolores, propietaria de un piso alquilado, para que sepas exactamente dónde tocar en tu declaración.
En nuestro ejemplo Dolores trabaja por cuenta ajena y percibe, como rendimientos del trabajo, 22.000 euros brutos, con unos gastos de seguridad social de 1.425 euros y unas retenciones de 2.367 euros y además percibe una renta mensual de 800 euros (9.600 euros al año) de un piso que tiene alquilado, como vivienda habitual, y cuyo únicos gastos decibles, que ha incluido en la declaración de la renta, son los intereses del préstamo hipotecario que ascendieron a 2.184,40 euros en su primer año de hipoteca.
[*Se trata de una hipoteca fija a 30 años, con un capital de 96.000 (el 80% de 120.000 euros que le costó el inmueble) y a un tipo de interés fijo del 2,30% (dado que por contratar el seguro de vida le bonifican el tipo en un 0,2%). La prima del seguro de vida de este ejercicio ha ascendido a 300 euros.]
Pues bien, a Dolores al contratar el seguro de vida con una prima de 300 euros le va a suponer un ahorro financiero de 190,77 euros (por pasar del 2,5% al 2,30% de interés) y un ahorro fiscal de 45 euros en su declaración de la renta al poder deducirse el importe del seguro de vida tras la referida resolución.
Te lo enseño con el programa Renta web:
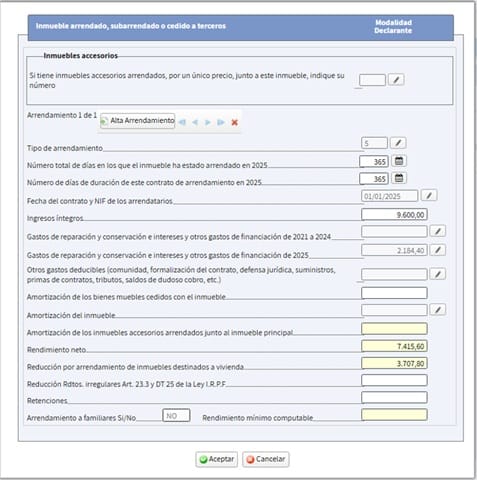
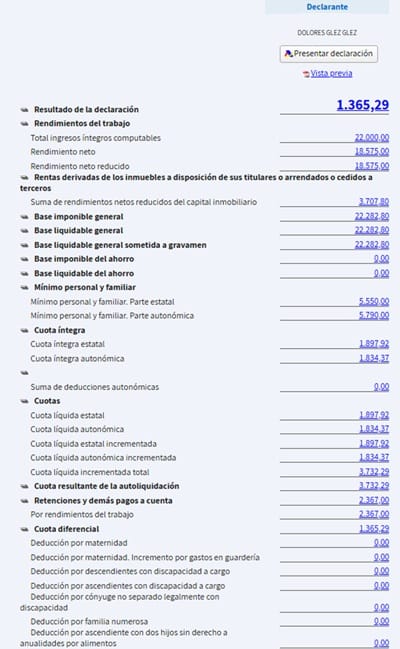
1. Antes de la resolución del TEAC (Sin deducir el seguro)
La ficha de su alquiler tendría los siguiente datos: Los 9.600 euros de ingreso de alquiler y los 2.184,40 euros de intereses, tributando por 3.707,80 euros. De esta manera, el resultado de su declaración sería a ingresar 1.365,29 euros.
2. Tras la resolución del TEAC (Añadiendo los 300 euros del seguro)
La ficha de su alquiler tendría los siguientes datos: Los 9.600 euros de ingreso de alquiler y los 2.484,40 euros en concepto de intereses y demás gastos de financiación (los 2.184,40 euros de intereses + 300 euros de seguro de vida) tributando por 3.557,80 euros.
De manera que, el resultado de su declaración, resultaría a ingresar 1.320,29 euros, es decir, 45 euros menos a pagar debido al reconocimiento como gasto deducible del seguro de vida.
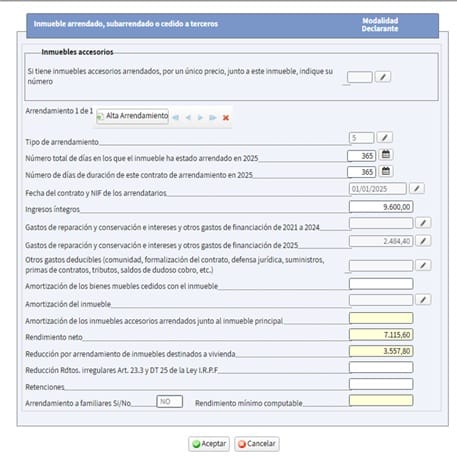
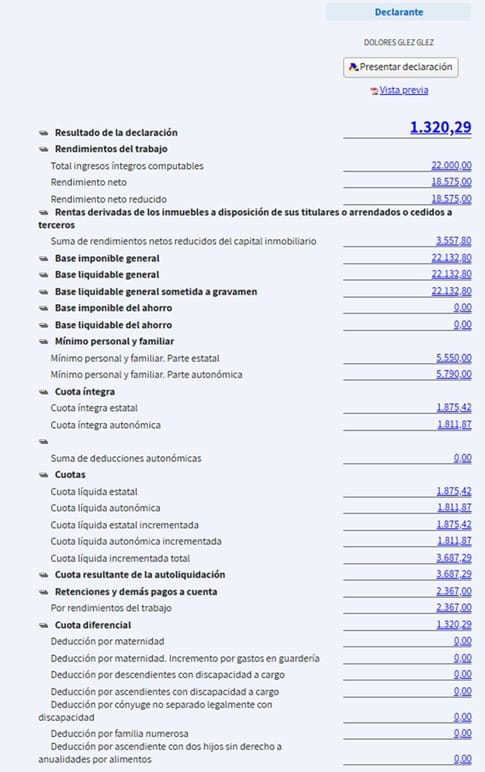
Al deducir los 300 euros del seguro de vida junto a los intereses (total 2.484,40 €), el ahorro total para Dolores es de 235,77 euros anuales por ese inmueble alquilado. ¡Si tienes varios, multiplica el importe y haz tus cuentas!
¿Por qué esto es una victoria?
Si haces números rápidos, podrías pensar: "Pago 300 euros y solo ahorro 235,77 euros". Pero te estarías perdiendo la visión estratégica de un inversor profesional:
Coste real irrisorio: El seguro, que antes era un gasto puro de 300 euros, ahora te cuesta apenas 64,23 euros al año gracias a la combinación del ahorro fiscal y la bonificación financiera. Estás obteniendo una cobertura total por una fracción de su precio original.
Protección del patrimonio: Por esos 64,23 euros, blindas tu inversión. Si algo te sucede, tus herederos no reciben una "hipoteca problema", sino un activo limpio que garantiza su futuro y patrimonio.
Eficiencia fiscal y financiera: Has transformado una “obligación” bancaria en una maquinaria de optimización. No es solo pagar menos impuestos; es integrar el gasto en tu estructura de rendimiento para que la rentabilidad de tu alquiler trabaje a tu favor.
Apalancamiento estratégico: Al mantener el seguro, sigues siendo el cliente "modelo" para el banco. Al bonificar tu hipoteca, demuestras solvencia y vinculación, lo cual te posiciona en un lugar privilegiado para negociar futuras operaciones o conseguir financiación para nuevas inversiones con mejores condiciones. Es un win-win real: el banco mantiene a un cliente vinculado y seguro, y tú obtienes acceso a capital en condiciones competitivas.
La diferencia entre el inversor que deja escapar este ahorro y el que lo aprovecha no es suerte, es conocimiento.
Si quieres ser este último inversor y conocer y aplicar una metodología probada que te permite ahorrar impuestos con tus alquileres, estar preparado para una comprobación y dormir tranquilo, estate atento a la newsletter para enterarte de la apertura de la siguiente edición de la Fórmula Magistral de Alquileres.
Si no te quieres perder más píldoras como esta
Únete a los inversores que ya tienen su fiscalidad bajo control.
Sin spam. Solo el antídoto correcto.